


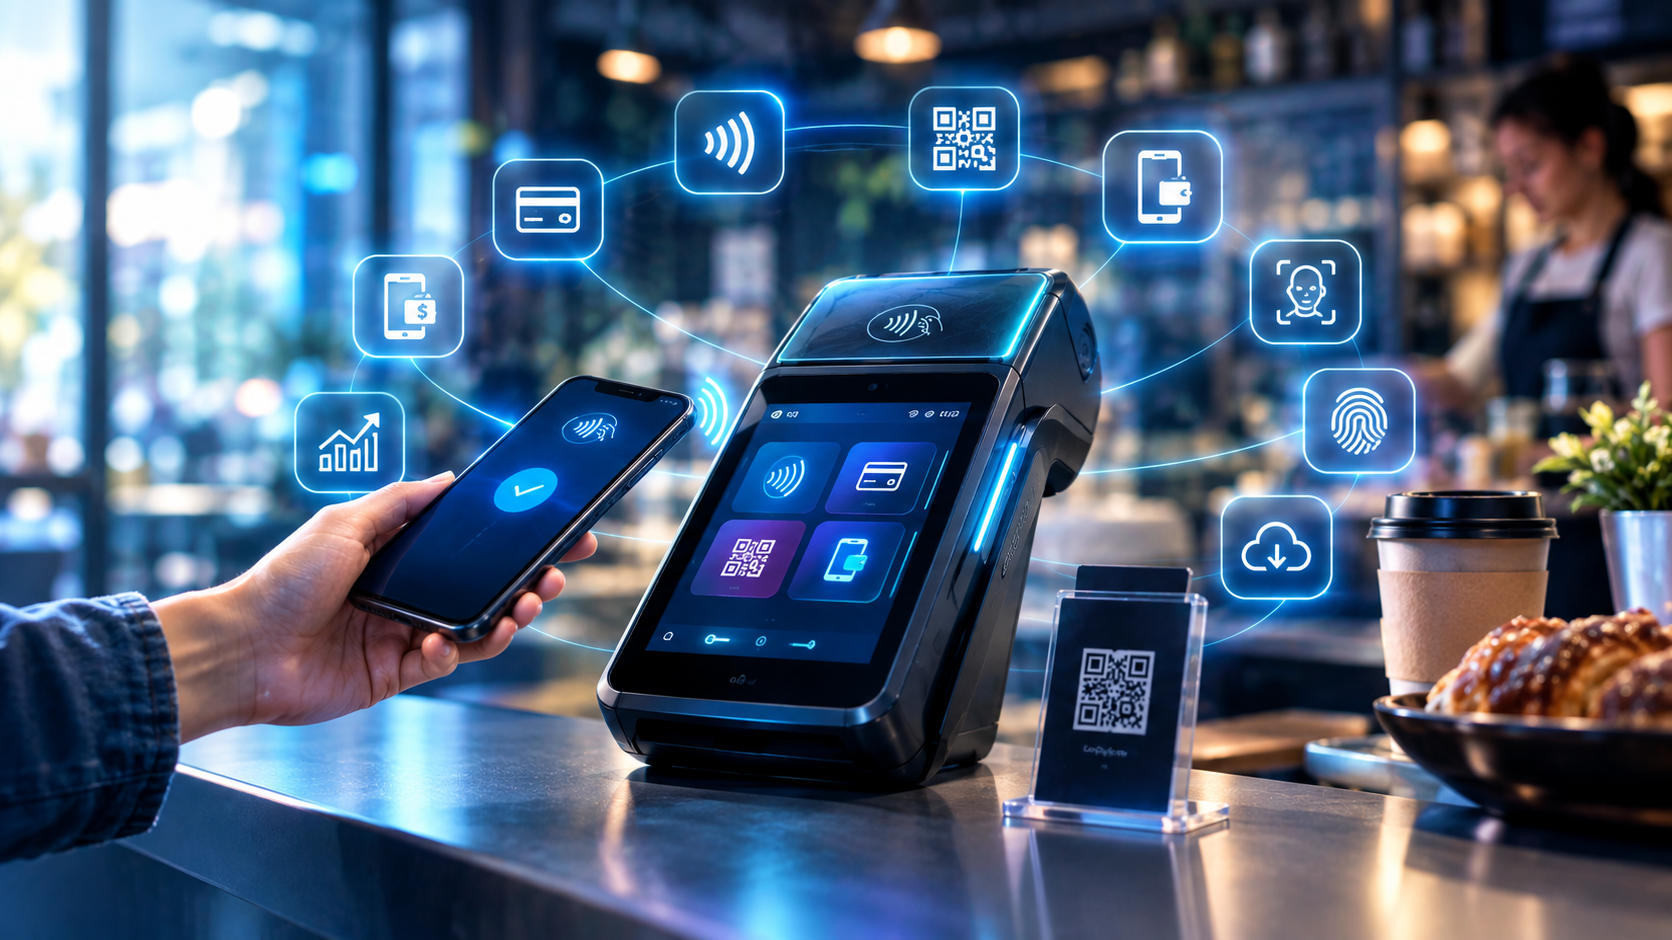
Cuando se habla de "terminal de pago", la mayoría de las personas visualiza una caja gris con teclado que lee tarjetas. Un dispositivo de propósito único. Un periférico. Y desde esa imagen mental, la conclusión es lógica: si la tarjeta desaparece, el terminal le sigue.
Es una conclusión intuitiva. Pero también es profundamente errónea.
Los números dicen otra cosa
El mercado global de terminales de punto de venta alcanzará 130.6 mil millones de dólares en 2026 y se proyecta a 197.1 mil millones para 2031, creciendo a un ritmo del 8.58% anual. No se está contrayendo. Está acelerando.
Y lo más revelador: Latinoamérica es la región de mayor crecimiento en el mundo, con un 10.18% anual. Asia-Pacífico, la misma región donde UPI ya dominó al plástico, concentra el 40.52% del mercado. Si los pagos A2A mataran al terminal, Asia sería un cementerio de dispositivos. Es lo opuesto: es el mercado más grande.
Hay una segunda métrica aún más significativa: el software de POS crece más rápido que el hardware, al 9.83% anual. Esto no es un detalle, es la señal más clara de hacia dónde va la evolución. El valor ya no está en el dispositivo físico. Está en lo que corre sobre él.
De lector de tarjetas a plataforma de aceptación
La generación anterior de terminales eran dispositivos de propósito único con sistemas operativos propietarios. Leían tarjetas, generaban vouchers, y se conectaban a un procesador. Nada más.
Un terminal Android moderno —como un Newland N950 o un Verifone V240m— es algo fundamentalmente diferente. Es un dispositivo de cómputo con pantalla táctil de alta resolución, cámara para escanear códigos QR y de barras, radio NFC para pagos contactless de cualquier fuente, conectividad 4G y WiFi, procesador capaz de correr múltiples aplicaciones simultáneamente, y un sistema operativo que permite actualizaciones remotas.
Este dispositivo no es un lector de tarjetas que también hace otras cosas. Es una plataforma de cómputo que, entre muchas capacidades, también puede leer tarjetas.
La distinción es fundamental. Cuando entiendes al terminal como plataforma, la pregunta sobre qué pasa cuando la tarjeta desaparece cambia completamente. No pierdes un dispositivo. Evolucionas una de sus funcionalidades. Y ganas la urgencia de activar las otras nueve, más las siguientes que vengan por innovación.
Las nueve vidas del terminal
En un mundo de múltiples métodos de pago, el terminal se convierte en el único punto donde todas las experiencias convergen. Veamos qué puede hacer hoy un terminal Android bien gestionado, además de leer tarjetas:
- Acepta pagos contactless de cualquier wallet: Apple Pay, Google Pay, Samsung Pay, wearables; sin distinguir si detrás hay una tarjeta Visa, una Mastercard, o un token de otro tipo.
- Genera y lee códigos QR para pagos instantáneos: Pix en Brasil, DiMo en México, etc. Un QR dinámico por transacción que el consumidor escanea con su app bancaria.
- Emite factura electrónica automáticamente: obligatorio ya en México (CFDI), Colombia (DIAN), Chile (SII). El terminal genera el comprobante fiscal al momento del pago, sin sistemas adicionales.
- Gestiona programas de fidelización: puntos, cashback, cupones digitales, todo resuelto en el instante del checkout sin que el consumidor abra otra app.
- Ofrece financiamiento en punto de venta: meses sin intereses, Buy Now Pay Later, aprobado en tiempo real durante la transacción.
- Ejecuta aplicaciones verticales: una app de restaurante que divide la cuenta y gestiona propinas no es la misma que una de gasolinera que autoriza por bomba. El terminal corre la app correcta para cada vertical.
- Reporta datos en tiempo real: cada transacción, cada método, cada hora pico, cada producto vendido. Datos que alimentan decisiones de negocio.
- Acepta pagos biométricos: los terminales Android con cámara ya tienen el hardware base para reconocimiento facial. Los sensores de huella dactilar y lectura de palma se integran como periféricos o como componentes embebidos en las nuevas generaciones.
El hub insustituible
Y aquí está la ironía: en un mundo donde la tarjeta dominaba, el terminal era un commodity. Un lector más. En un mundo donde coexisten cinco o seis métodos de pago, el terminal se convierte en el único punto donde todo converge. Es el hub.
El consumidor puede pagar con lo que quiera: tarjeta, teléfono, reloj, QR, biometría, cuenta bancaria directa. Pero el comercio necesita un solo punto de aceptación que maneje todo eso. Que normalice la experiencia. Que concilie los fondos. Que emita el comprobante. Que reporte los datos.
Ese punto es el terminal. Y cuantos más métodos de pago existan, más valioso se vuelve.
La inversión de un adquirente en terminales Android no se deprecia con la evolución de los métodos de pago. Se revaloriza. Porque cada nuevo método es una nueva capacidad que se activa con una actualización de software y no con un reemplazo de hardware.
La próxima ola: biometría y la explosión de complejidad
Amazon One ya opera en más de 500 locaciones con pago por la palma de la mano. En China, millones de terminales de reconocimiento facial procesan pagos en restaurantes y transporte público. Y esta es solo la primera generación: los sensores de iris, las huellas dactilares ultrasónicas, y las cámaras 3D de reconocimiento facial ya están en desarrollo para punto de venta. La biometría no es una posibilidad remota, es el próximo método de pago que los terminales deberán aceptar.
Y aquí la ecuación de gestión se complica de manera significativa. Un sensor de huella dactilar no funciona igual que un lector de palma infrarrojo. Un lector de palma infrarrojo no se gestiona igual que una cámara de reconocimiento facial. Cada tipo de sensor tiene su propio fabricante, su propio SDK, su propio protocolo de comunicación, su propio ciclo de actualización de firmware, y sus propias certificaciones de seguridad y privacidad que en biometría son particularmente exigentes.
Un adquirente que hoy gestiona flotas de tres fabricantes de terminales con dos interfaces de pago (chip y NFC) maneja seis combinaciones. Cuando agregue tres o cuatro tipos de sensores biométricos de distintos proveedores, las combinaciones crecen exponencialmente. Cada una necesita testing, certificación, despliegue coordinado y soporte.
La única forma económicamente sostenible de absorber esa complejidad es una plataforma que abstraiga las diferencias. Que permita desplegar una nueva capacidad biométrica una sola vez y activarla en toda la flota sin importar si el terminal es de un fabricante o de otro, si el sensor es de huella o de palma, si el procesador exige un protocolo u otro.
Sin esa capa de abstracción, agregar biometría significa multiplicar equipos de integración, alargar los tiempos de lanzamiento a meses o años, y quedar cautivo del primer proveedor de sensores que se integre. Con ella, significa una actualización de software y un time to market de semanas.
La diferencia entre ambos escenarios es la diferencia entre un costo que escala con cada nuevo sensor y uno que permanece constante. Es en definitiva la diferencia entre capitalizar la evolución del pago presente o quedar atrapado en ella.
En el próximo artículo exploraremos qué tipo de plataforma tecnológica necesita la industria para capitalizar esta transición y por qué la respuesta tiene que ver con un concepto que va mucho más allá del hardware: el agnosticismo en tres dimensiones.